

当低利率环境成为“常态”股票平台期,港股内地金融板块正被重新定价,低估值与高股息构筑安全边际,保险负债端改善、银行资产质量预期企稳,叠加AH溢价和“长线”资金持续流入,这块“价值洼地”作为“压舱石”的配置价值正在被越来越多的投资者关注。本文从估值、股息、基本面和资金面出发,梳理港股内地金融板块当前的配置逻辑与支撑因素。
 指数画像与历史表现:红利再投资贡献可观
]article_adlist-->
首先明确标的范围。中证港股通内地金融指数(H11146.CSI)是港股内地金融板块较具代表性的指数之一,它从港股通标的中选取内地控股的金融公司,共48只成分股,每半年调整一次样本,按调整自由流通市值加权。指数样本选取内地控股金融主题上市公司,香港本地金融公司不在样本内,指数虽在港股挂牌交易,但其基本面主要取决于内地金融行业的景气度。
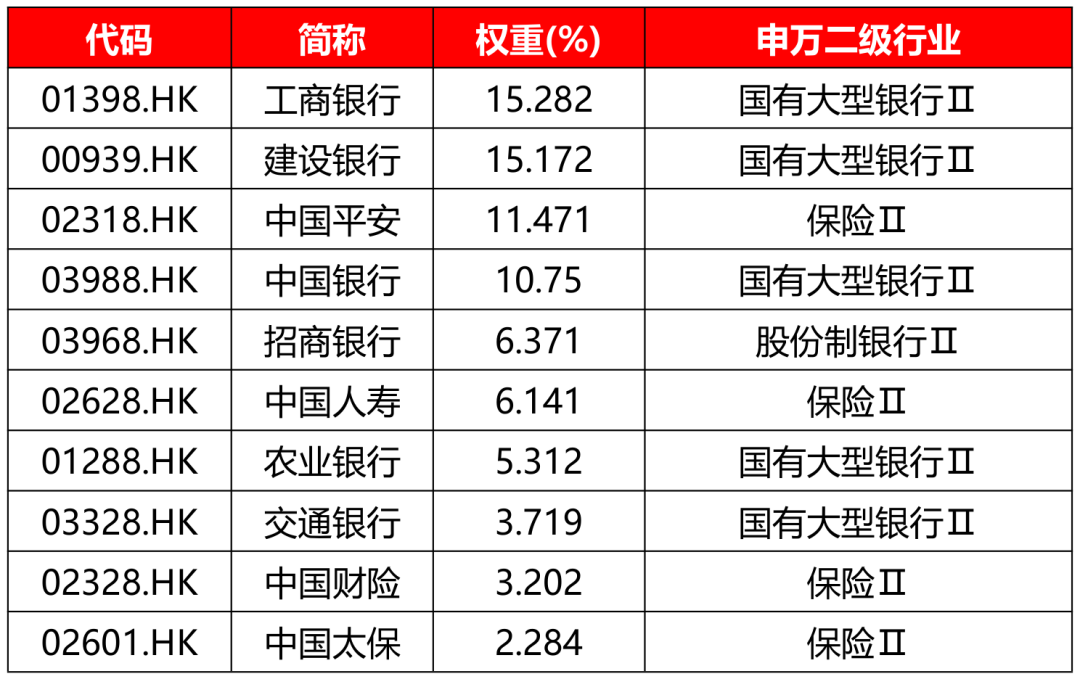
从结构看,48只成分股中银行占据主导地位,权重达61.84%,是指数股息的主要来源;非银金融占比35.96%,其中以保险为主,总权重达到27.11%。前十大权重股合计占比约79.7%,前五大权重股为工商银行、建设银行、中国平安、中国银行、招商银行,均为内地金融龙头。银行的定价逻辑取决于净息差与资产质量,保险取决于保费增长与投资收益,两条主线共同决定指数的风险收益特征。
表1:中证港股通内地金融指数前十大权重(2026/09/18)
 数据来源:wind
截止时间:2026/09/18
备注:个股仅作成分股客观展示,不构成投资建议。指数历史业绩不代表未来,也不预示基金产品未来表现。
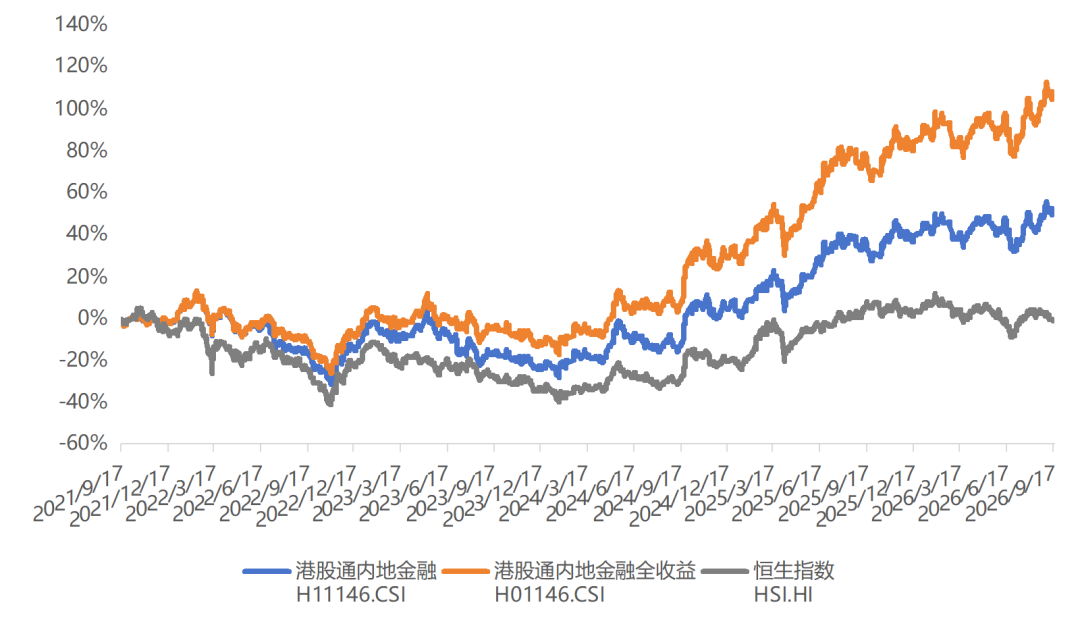
从历史表现看,该指数相对恒生指数的超额收益较为突出。2021年9月18日至2026年9月18日,价格指数累计上涨49.68%(不含分红);若计入分红再投资,全收益口径下近五年累计收益约104.79%,显著跑赢同期恒生指数的-0.68%。而价格指数与全收益指数之间的差额,即分红再投资带来的累计贡献超过50%,直观体现了高股息资产的复利效应。
与收益弹性相对应的是相对可控的波动。过去五年指数年化波动率约24.14%,略低于恒生指数的25%,显著低于恒生科技指数的38.77%;从历史表现来看,相对恒生指数的收益弹性更佳而波动并未同步放大,板块的配置性价比凸显。
图1:港股通内地金融指数近5年走势(价格指数/全收益指数/恒生指数)
 数据来源:wind
时间区间:2021/09/18至2026/09/18
备注:以上数据仅作客观展示,不构成投资建议或产品推介。指数历史业绩不代表未来,也不预示基金产品未来表现。
估值与股息:低利率环境下的安全边际
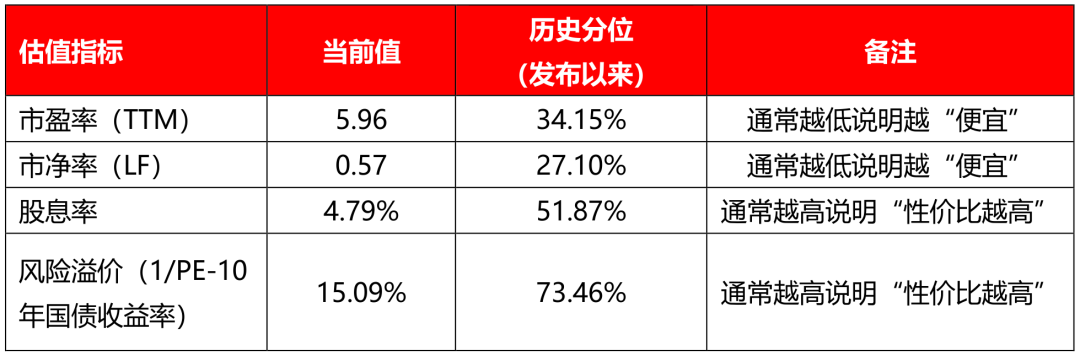
估值与股息共同构成港股内地金融资产的安全边际。截至2026年9月18日,指数滚动市盈率PE(TTM)为5.96倍,处于历史34%分位;市净率PB(LF)为0.57倍,处于历史27%分位,当前估值低于过去约七成的时间,股债风险溢价达15.09%。股息率维度,指数滚动股息率(TTM)达4.79%,较同期恒生指数约3.29%的股息率高出约1.5个百分点、较中国10年国债收益率1.68%高出约3.1个百分点。在无风险利率持续下行的环境中,高股息资产的股息回报与相对吸引力进一步凸显——低估值提供安全边际,高股息提供较为稳定的股息回报,二者叠加构成板块配置价值的核心支撑。
表2:港股通内地金融指数估值指标与历史分位(2026/09/18)
 数据来源:wind
截止时间:2026/09/18
备注:以上数据仅作客观展示,不构成投资建议或产品推介。指数历史业绩不代表未来,也不预示基金产品未来表现。
A/H价差:同一资产的跨市场折价
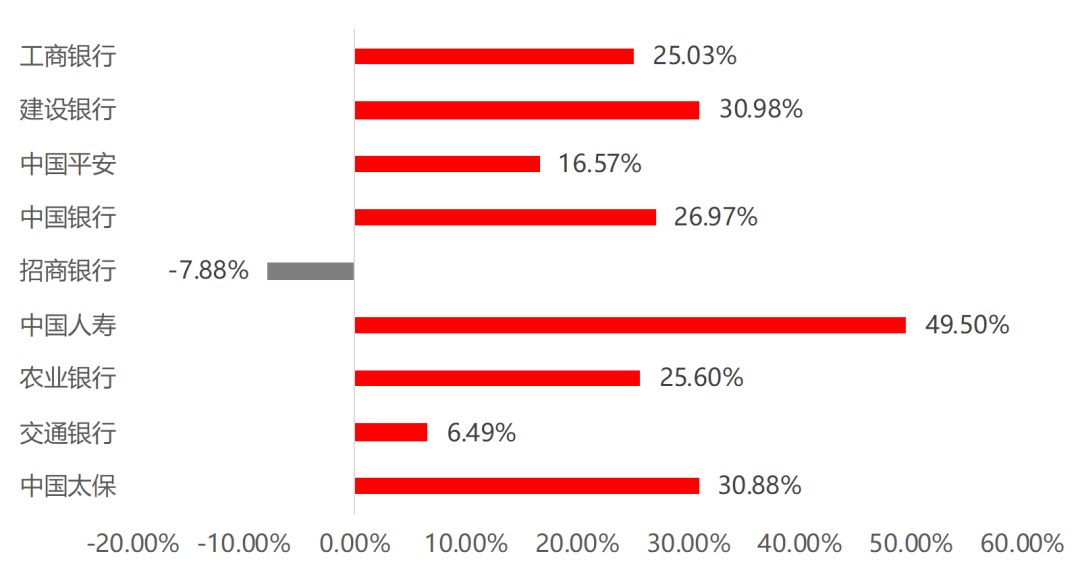
指数主要成分股大多实现A+H两地上市,同一资产在两个市场存在系统性价差。截至2026年9月18日,A+H两地上市的指数成分股中,除招商银行外,H股相对A股均有不同程度折价,前十大权重股的AH股溢价率均值约23%,相当于以更低价格买入同一家公司的股票,这是“一份基本面、两套价格”在账面上的直接体现,也构成了港股内地金融板块配置价值的重要来源之一。
图2:主要成分股 A/H 股溢价率(2026/09/18)
 数据来源:wind
截止时间:2026/09/18
备注:个股仅作成分股客观展示,不构成投资建议。指数历史业绩不代表未来,也不预示基金产品未来表现。
基本面:银行息差企稳,保险利润弹性释放
1、银行:负债成本驱动息差企稳,红利属性持续强化
银行板块的核心投资逻辑在于“盈利稳、股息高、估值低”的类债属性,而净息差的走势是决定盈利中枢的关键变量。据金融监管总局数据,2026年二季度商业银行净息差1.41%,环比回升1个基点——幅度虽小,但这是2022年一季度以来净息差首次出现单季环比上行,意味着持续四年多的息差收窄周期出现企稳信号,银行盈利底部随之夯实。上半年商业银行累计净利润1.2万亿元,与去年同期基本持平。
上市银行中报进一步印证了这一趋势:42家上市银行上半年营业收入同比增长7.42%(上年同期为+1.04%),归母净利润同比增长2.96%(上年同期为+0.80%);营收与净利润双增的有32家,净息差环比回升的有18家,另有1家持平。
从成因看,息差回升主要由负债端驱动:40家披露计息负债成本率的银行平均同比下降超34个基点,前期高息定期存款陆续到期置换为低成本存款,带动负债成本下行。这一驱动模式具备较强的持续性——存量高息负债的置换仍在进程中,负债成本红利有望在未来几个季度继续释放。与此同时,六大行2026年中期分红比例由30%提升至31%,分红能力的提升进一步强化了银行板块的红利属性,为其估值修复提供了基本面支撑。
2、保险:资产端弹性释放,负债端经营稳健
保险板块的投资逻辑可概括为“负债端提供长期稳定现金流,资产端提供利润弹性”。2026年上半年业绩显示,头部上市险企营收和净利润保持快速增长,另外,据金融监管总局数据,135家非上市险企合计净利润约707亿元,同比增长约81.75%。
利润高增的背后是资产端弹性的集中释放:权益市场回暖与债券行情共同推升投资收益,叠加“报行合一”政策压降渠道成本、新会计准则执行改善报表质量,保险股的利润对资本市场走势呈现出明显的正向弹性——在市场上行周期中,这一弹性构成保险板块超额收益的重要来源。负债端经营则保持稳健:上半年原保险保费收入3.9万亿元,同比增长3.2%,为板块提供了较为稳定的现金流基础。
资金面:中长期资金持续增配红利资产
以险资、社保、年金为代表的中长线资金有望成为板块最明确的增量资金来源。上半年上市险企合计增配红利股2885亿元;截至6月末,保险机构重仓银行股约549亿股,较去年底增加约58亿股,增幅11.8%。六大行前十大股东名单中均已出现保险资金身影,中国人寿传统险账户二季度新进建设银行前十大股东。其背后存在会计制度层面的驱动:股票计入FVOCI账户后,分红计入当期利润而股价波动不影响利润表,与高股息资产的属性高度契合。根据测算,新会计准则切换对应的资金流入规模约1800亿元,未来5年保费收入中约7910亿元有可能流向高股息资产。券商自营与社保基金方向一致。截至6月末,10家大型券商权益OCI投资合计约5472亿元,较去年底增长约5.4%;社保基金二季度末持股市值前五大个股中,银行股占据三席。
从中长期维度看,险资、社保、年金等配置型资金对红利资产的偏好具备制度性与持续性基础:这类资金负债端久期长、追求与负债相匹配的稳定现金流,高股息、低波动的金融蓝筹天然契合其收益与风险诉求;新会计准则的切换进一步强化了这一偏好,使红利资产从“可选项”成为长线资金组合的重要配置方向。“长钱长投”的资金属性,有望为板块提供持续的增量资金来源与估值支撑。
总结
综合来看,港股内地金融板块的配置价值可归纳为四条线索:
其一,高股息“积少成多”,波动率未同步放大。近五年,港股内地金融价格指数累计上涨49.68%(不含分红);若计入分红再投资,全收益口径下累计收益约104.79%,显著跑赢同期恒生指数,分红再投资的累计贡献显著,而年化波动率略低于恒生指数、远低于恒生科技指数,风险收益性价比突出。(数据来源:wind;指数历史表现不代表未来,也不构成对基金业绩表现的保证。)
其二,估值与股息构筑安全边际。指数PE(TTM) 5.96倍、PB(LF) 0.57倍,均处历史约三成分位;滚动股息率4.79%,股债风险溢价15.09%,在无风险利率下行背景下相对吸引力持续凸显。
其三,跨市场价差提供额外回报来源。主要成分股H股较A股普遍折价,在分红政策一致的前提下,更低的买入价格对应更高的股息回报。
其四,基本面改善与长线资金流入形成共振。银行净息差出现2022年以来首次单季回升,负债成本红利仍在释放;保险资产端弹性显著、负债端经营稳健;险资、券商自营、社保等中长期资金有望持续增配,为板块提供较为稳定的增量资金支持。
重要声明与风险提示
本报告仅为投资者教育之目的而发布,基本信息均来源于市场公开资料,长江证券对这些信息的准确性、完整性和及时性不作任何保证,也不保证所包含的信息和观点不会发生任何变更。以上内容仅供一般信息参考,不构成任何投资建议或产品推介,也不代表对证券涨跌或市场走势的确定性判断。长江证券不对依据本报告操作产生的盈亏承担任何责任。
本报告所提及的任何证券或金融工具均可能含有重大的风险,既可能产生收益也可能发生损失,过往业绩不预示未来表现,也不代表对未来收益的承诺。投资者不应单纯依靠相关信息而取代自身的独立判断,在进行具体投资决策前,还须结合自身情况并配合其他分析手段,充分了解各类风险。请仔细阅读相关法律文件及风险揭示书,选择符合自身风险承受能力和投资目标的产品或服务,自主作出投资决策并独立承担投资风险。市场有风险,投资须谨慎。
本报告版权仅为长江证券所有。未经长江证券事先书面许可,任何机构或个人不得以任何形式转发、翻版、复制、发布或引用本报告的全部或部分内容,亦不得从未经长江证券书面授。
【温馨提示】点下“赞”和“在看”股票平台期,新文章推送后将第一时间出现在您的订阅列表里~
 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表股票杠杆配资网_按月配资杠杆网_在线服务杠杆网观点
相关文章


